
IDC报告显示,2026年二季度全球智能眼镜出货354.7万台,同比增长35.3%,其中音频及拍摄眼镜增54%,AR/ER眼镜增75.7%,VR/MR头显降23.3%。上半年出货711.4万台,增70.5%。Meta保持领先,苹果新品量产在即,中国厂商加速出海。中国市场二季度出货61.1万台,同比下降8.0%,首次负增长。生态与AI成竞争焦点,分析师认为用户决策仍谨慎,下半年将呈现产品分化、出海提速与场景落地三大趋势。
本摘要由 AI 自动生成,可能与原文存在偏差。
查看引用/信息源请点击:映维网Nweon
Q2全球智能眼镜出货增35.3%
(映维网Nweon 2026年09月18日)2026年,全球智能眼镜市场加速结构性调整。IDC报告显示,二季度全球出货354.7万台,同比增长35.3%。其中,音频及音频拍摄眼镜249.4万台,增长54%;AR/ER眼镜50.5万台,增长75.7%;VR/MR头显54.8万台,下降23.3%。上半年全球出货711.4万台,同比增长70.5%。
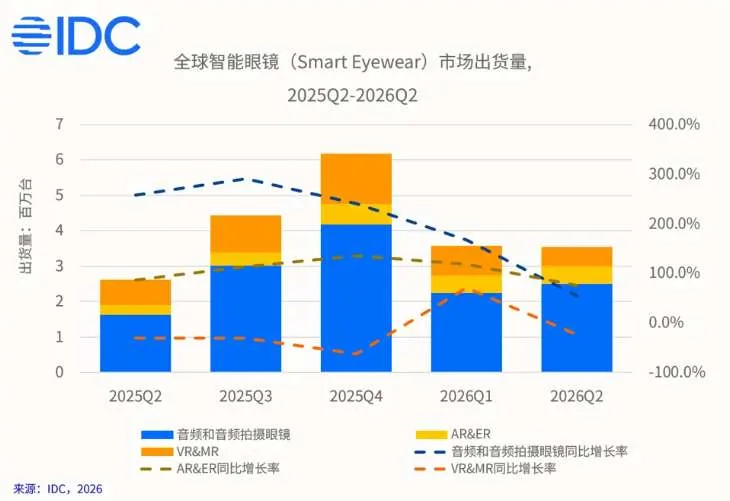
国际厂商仍主导市场。Meta凭音频智能眼镜保持领先,并推出性价比新品;苹果首款智能眼镜进入量产倒计时,头显节奏延后。中国厂商加速出海,雷鸟、XREAL、Inmo、Viture等通过丰富产品线和拓展渠道,在显示类眼镜领域提升海外份额。生态与AI成为竞争焦点,千问、Rokid等推进大模型、办公和多终端协同。
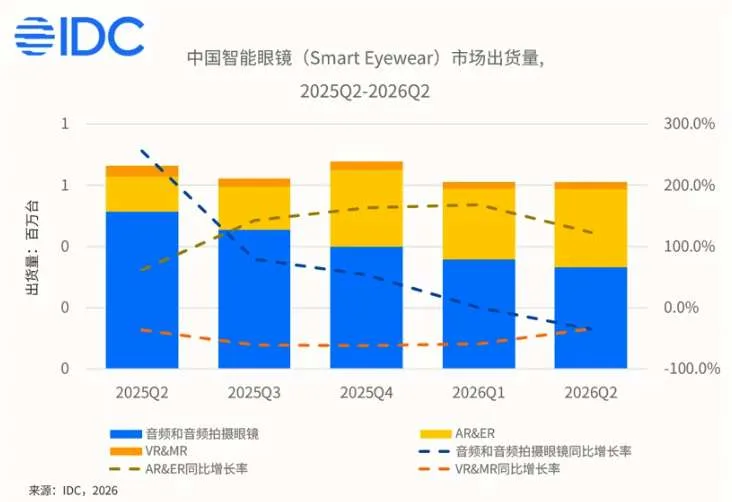
中国市场短期承压。二季度出货61.1万台,同比下降8.0%,首次负增长。音频及音频拍摄眼镜33.2万台,下降35.4%,主因头部产品进入生命周期末期、新品接力不足及同质化。AR/VR市场出货27.9万台,增长85.8%;AR/ER眼镜增长123.0%,单色眼镜份额达51.2%,首超全彩。VR/MR头显下降34.4%,但商用场景和新品有望带动回暖。
IDC分析师叶青清认为,用户购买决策仍谨慎,智能眼镜生态与AI价值尚未完全释放。展望下半年,行业将呈现三大趋势:产品线分化与轻量化全彩创新加速;中国厂商出海提速;生态建设与办公、娱乐、健康、教育等场景落地持续推进。